

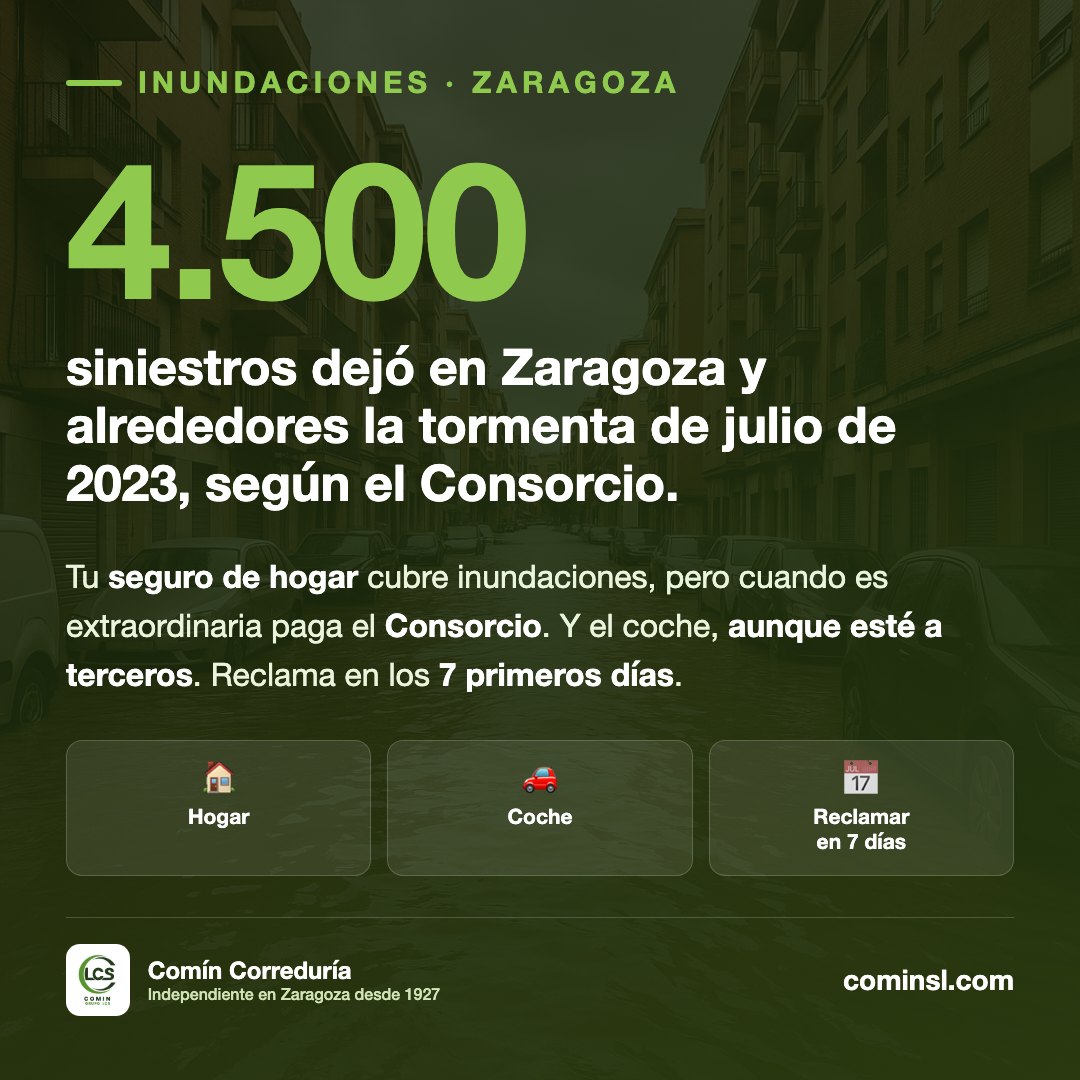
Estos días el temporal ha vuelto a poner a media España en aviso, y en Zaragoza la Ribera del Ebro ha estado en alerta por lluvias y tormentas. Muchos todavía recordamos la tormenta del 6 y 7 de julio de 2023, con Parque Venecia anegado y vecinos rescatados de sus coches en Cuarte de Huerva y Cadrete. Aquella tarde dejó cerca de 4.500 siniestros y unos 30 millones de euros en indemnizaciones del Consorcio. Y la pregunta que se repite cada vez que llueve así es la misma: ¿mi seguro de hogar cubre inundaciones? Desde Comin Correduría de Seguros te lo explicamos con calma: sí, pero no siempre paga quien crees.
¿El seguro de hogar cubre inundaciones? La respuesta corta
Sí, pero hay dos caminos distintos según el origen del agua:
- Tu aseguradora responde por los daños por agua y los fenómenos atmosféricos «normales»: la lluvia que entra por el tejado o por una ventana, goteras y filtraciones, la rotura de una tubería, el desbordamiento de un desagüe, el granizo o el viento que no llega a 120 km/h. Lo que cubre exactamente depende de tu póliza.
- El Consorcio de Compensación de Seguros responde cuando se trata de una inundación extraordinaria: el terreno se anega por la lluvia, por el deshielo o porque un río se desborda, como el Ebro, el Huerva o el Gállego. También cubre la tempestad ciclónica atípica, es decir, vientos de más de 120 km/h y tornados.
Que el seguro de hogar cubre inundaciones no significa, por tanto, que siempre pague tu aseguradora. Y el Consorcio no es un seguro aparte que haya que contratar: su recargo ya va incluido en el recibo de tu póliza. Para que pague solo necesitas tener el seguro en vigor y al corriente de pago en el momento del siniestro.
Qué paga el Consorcio y qué paga tu aseguradora
- Consorcio: inundación extraordinaria y riadas, embate de mar, viento de más de 120 km/h y tornados, terremotos y otros riesgos extraordinarios. En viviendas y vehículos no aplica franquicia; en comercios e industrias es del 7 %.
- Aseguradora: lluvia, goteras y filtraciones, daños por agua de tuberías, granizo, nieve, viento por debajo de 120 km/h y rayo, según las garantías de tu póliza.
- Ojo con la carencia: si acabas de contratar el seguro, el Consorcio exige siete días de carencia para los fenómenos naturales, salvo renovaciones sin interrupción.
Si quieres repasar qué garantías conviene tener en nuestra ciudad, te lo contamos en la guía del seguro de hogar en Zaragoza.
¿Y el coche? ¿Lo cubre aunque lo tenga a terceros?
Esta es la buena noticia que mucha gente desconoce: sí. Desde julio de 2016, todas las pólizas de coche, también las de solo responsabilidad civil, incluyen el recargo del Consorcio. Si una riada daña o arrastra tu coche, el Consorcio lo indemniza aunque tengas un seguro de coche a terceros, y sin franquicia. La condición, de nuevo, es tener la póliza en vigor y pagada.
Lo que no sea inundación extraordinaria, como el granizo que abolla el capó o una rama que cae con un viento normal, solo lo cubre tu aseguradora si tienes contratados daños propios o todo riesgo.
Un caso muy de Zaragoza: el garaje inundado. El coche va por el Consorcio a través de su propia póliza; los daños en el garaje, el trastero o las zonas comunes del edificio van por el seguro de la comunidad de propietarios.
Cómo reclamar al Consorcio paso a paso
- Evita que el daño vaya a más, sin ponerte en riesgo: corta la luz si hay agua y saca lo que puedas.
- Haz fotos y vídeo de todo antes de limpiar. Y no tires los bienes dañados: el perito necesita verlos.
- Reúne la documentación: póliza y último recibo, DNI, facturas o referencias de lo dañado y un número de cuenta.
- Presenta la solicitud cuanto antes, a ser posible en los siete días siguientes: en la web del Consorcio (consorseguros.es), en el teléfono 900 222 665 o a través de tu aseguradora o de tu correduría.
- Un perito del Consorcio valora los daños y se abona la indemnización.
Nuestro consejo: aunque quien pague sea el Consorcio, avisa a tu correduría desde el primer momento. En Comin tramitamos la solicitud por ti, revisamos que no falte nada y hacemos seguimiento del expediente. Para ti es una sola llamada.
¿Qué zonas de Zaragoza tienen más riesgo de inundación?
Las zonas bajas junto al Huerva y al Canal Imperial, como Parque Venecia, y los municipios del sur del área metropolitana, como Cuarte de Huerva y Cadrete, fueron las más castigadas en 2023. Las riberas del Ebro y del Gállego son las más expuestas a las crecidas. De las primeras 1.632 reclamaciones que recibió el Consorcio por aquella tormenta, el 56 % eran de viviendas y comunidades, el 24 % de vehículos y el 17 % de comercios y oficinas. En estas zonas, saber si tu seguro de hogar cubre inundaciones con capitales suficientes es más que una curiosidad. Y si lo que tienes allí es un negocio, te interesa leer qué cubre el seguro de tu empresa ante una inundación.
Antes de la próxima tormenta: revisa tu póliza
Comprobar que el seguro de hogar cubre inundaciones como debe es cuestión de cinco minutos:
- Que el seguro de hogar esté en vigor y el recibo pagado: sin eso, el Consorcio no paga.
- Que los capitales de continente y contenido estén actualizados, y que el garaje y el trastero estén incluidos.
- Que sepas qué fenómenos atmosféricos cubre tu aseguradora y con qué límites.
- En el coche, valora contratar daños propios si aparcas en zonas con riesgo.
- Ten a mano el teléfono de siniestros de tu correduría.
¿Por qué con una correduría como Comin?
Porque el día del siniestro es cuando se nota la diferencia. Como correduría independiente, en Comin comparamos entre más de 25 compañías para que tu seguro de hogar cubra lo que de verdad puede pasar en tu casa y en tu zona, y cuando llega el agua gestionamos la reclamación con la aseguradora y con el Consorcio. Llevamos haciéndolo en Zaragoza desde 1927.
En resumen
Tu seguro de hogar cubre inundaciones por dos vías: tu aseguradora para los daños por agua habituales y el Consorcio para las inundaciones extraordinarias, también en el coche aunque esté a terceros. Lo importante es tener la póliza al día, documentar los daños y reclamar en los primeros siete días.
En Comin, correduría independiente en Zaragoza desde 1927, comparamos entre más de 25 compañías para encontrar el seguro que mejor encaja contigo. Cuéntanos tu caso y te asesoramos sin compromiso.
Comentarios recientes